Domain geschwindigkeitsrausch.de kaufen?
Wir ziehen mit dem Projekt
geschwindigkeitsrausch.de um.
Sind Sie am Kauf der Domain
geschwindigkeitsrausch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain geschwindigkeitsrausch.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **


Ähnliche Suchbegriffe für Erwerb
Top-Angebote
Produkte zum Begriff Erwerb:
-
TAMIYA Speedgetriebe TT-01 MEHR Beschleunigung oder GeschwindigkeitArtikelbeschreibung Speedgetriebe für TT-01 Mit diesem Set bekommt dein TT-01 noch einmal ein Bisschen mehr BUMMS. Entweder mehr Beschleunigung oder mehr Endgeschwindigkeit. Je Nach Streckenverlauf und Motorisierung kannst Du hier wichtige Sekunden herausholen. Du wirst den Unterschied in deinem Grinsen merken. Lieferumfang 1 Hauptzahnrad 55 Zähne 1 Hauptzahnrad 58 Zähne 1 Übersetzungstabelle Technische Daten Verzahnungsmodul: 0.6 Material ABS Kunststoff Passend für folgende Chassis: TAMIYA TT-01 TAMIYA TT-01 Type-E / ES TAMIYA TT-01R Type-E TAMIYA TT-01D Type-E Übersetzungstabelle Hauptzahnrad Modul 0.6 Hauptzahnrad Modul 0.6 Hauptzahnrad Modul 0.6 Motorritzel Modul 0.6 61 Zähne TAMIYA #51004 58 Zähne TAMIYA #53665 55 Zähne TAMIYA #53665 19 Zähne Stahl / Alu 8.53 (A) - - 20 Zähne Stahl / Alu 7.93 (B) - - 21 Zähne Stahl / Alu 8.81 (C) - - 22 Zähne Stahl10,85 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Ist eine Schenkung ein Erwerb?
Eine Schenkung ist grundsätzlich ein Erwerb, da der Beschenkte durch die Schenkung einen Vermögensvorteil erhält, ohne eine Gegenleistung erbringen zu müssen. Im Steuerrecht wird eine Schenkung als Erwerb betrachtet und kann daher unter Umständen schenkungssteuerpflichtig sein. Allerdings gibt es auch Ausnahmen und Freibeträge, die eine Schenkung steuerfrei machen können. Letztendlich hängt es von den jeweiligen Umständen und Gesetzen ab, ob eine Schenkung als Erwerb betrachtet wird. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
Welche Länder gehören zum innergemeinschaftlichen Erwerb?
Zum innergemeinschaftlichen Erwerb gehören alle Länder der Europäischen Union (EU). Das bedeutet, dass der innergemeinschaftliche Erwerb zwischen Unternehmen aus verschiedenen EU-Mitgliedstaaten stattfindet. Dazu zählen beispielsweise Deutschland, Frankreich, Italien, Spanien und alle anderen EU-Länder. Der innergemeinschaftliche Erwerb ist wichtig für den Handel innerhalb der EU und unterliegt speziellen steuerlichen Regelungen, um einen reibungslosen Warenverkehr zu gewährleisten. Welche Länder genau zum innergemeinschaftlichen Erwerb gehören, wird durch die Mitgliedschaft in der EU bestimmt. **
Wer zahlt Umsatzsteuer bei Innergemeinschaftlichem Erwerb?
Wer zahlt Umsatzsteuer bei Innergemeinschaftlichem Erwerb? Beim Innergemeinschaftlichen Erwerb zahlt grundsätzlich der Erwerber die Umsatzsteuer. Der Lieferant oder Verkäufer muss jedoch nachweisen, dass der Erwerb tatsächlich innerhalb der EU stattgefunden hat, um von der Umsatzsteuer befreit zu werden. Der Erwerber muss die Umsatzsteuer in seinem Heimatland anmelden und abführen. Es gelten spezielle Regelungen und Nachweispflichten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. Es ist wichtig, sich mit den steuerlichen Vorschriften im jeweiligen Land vertraut zu machen, um mögliche Fehler oder Strafen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Erwerb:
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Ist eine Schenkung ein Erwerb?
Eine Schenkung ist grundsätzlich ein Erwerb, da der Beschenkte durch die Schenkung einen Vermögensvorteil erhält, ohne eine Gegenleistung erbringen zu müssen. Im Steuerrecht wird eine Schenkung als Erwerb betrachtet und kann daher unter Umständen schenkungssteuerpflichtig sein. Allerdings gibt es auch Ausnahmen und Freibeträge, die eine Schenkung steuerfrei machen können. Letztendlich hängt es von den jeweiligen Umständen und Gesetzen ab, ob eine Schenkung als Erwerb betrachtet wird. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
Ähnliche Suchbegriffe für Erwerb
-
TAMIYA Speedgetriebe TT-01 MEHR Beschleunigung oder GeschwindigkeitArtikelbeschreibung Speedgetriebe für TT-01 Mit diesem Set bekommt dein TT-01 noch einmal ein Bisschen mehr BUMMS. Entweder mehr Beschleunigung oder mehr Endgeschwindigkeit. Je Nach Streckenverlauf und Motorisierung kannst Du hier wichtige Sekunden herausholen. Du wirst den Unterschied in deinem Grinsen merken. Lieferumfang 1 Hauptzahnrad 55 Zähne 1 Hauptzahnrad 58 Zähne 1 Übersetzungstabelle Technische Daten Verzahnungsmodul: 0.6 Material ABS Kunststoff Passend für folgende Chassis: TAMIYA TT-01 TAMIYA TT-01 Type-E / ES TAMIYA TT-01R Type-E TAMIYA TT-01D Type-E Übersetzungstabelle Hauptzahnrad Modul 0.6 Hauptzahnrad Modul 0.6 Hauptzahnrad Modul 0.6 Motorritzel Modul 0.6 61 Zähne TAMIYA #51004 58 Zähne TAMIYA #53665 55 Zähne TAMIYA #53665 19 Zähne Stahl / Alu 8.53 (A) - - 20 Zähne Stahl / Alu 7.93 (B) - - 21 Zähne Stahl / Alu 8.81 (C) - - 22 Zähne Stahl10,85 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
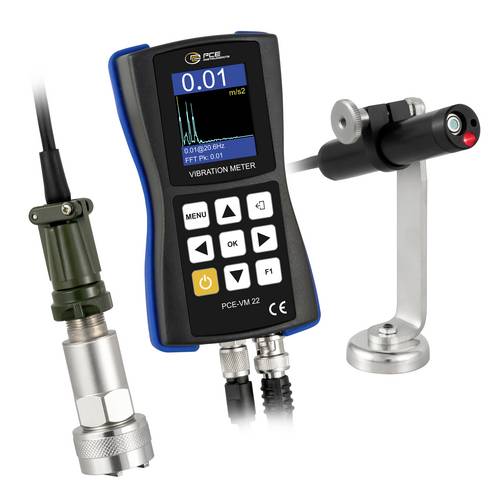
PCE Instruments Vibrationsmessgerät PCE-VM 22 Beschleunigung |Geschwindigkeit |Frequenz |Tachometer |Verschiebung |FFTDas Vibrationsmessgerät hat einen Messbereich von 0 ... 200 m/s² bei der Beschleunigung. Neben der Beschleunigung kann das Vibrationsmessgerät auch die Geschwindigkeit, Verschiebung, Frequenz und eine ISO 18016-3 Messung durchführen. Während der Schwingungsmessung wird gleichzeitig eine FFT Ansicht bei dem Vibrationsmessgerät angezeigt. Per Tastendruck kann von der FFT Analyse auf die tatsächliche Wellenansicht der Schwingung umgeschaltet werden. Damit kann eine Schwingung mit dem Vibrationsmessgerät noch besser analysiert und bewertet werden. Der Magnethalter bei dem Schwingungssensor vom Vibrationsmessgerät ist so konzipiert, dass dieser an Wölbungen mit einem Mindestradius von 20 mm angebracht werden kann. Neben der Schwingungsmessung hat das Vibrationsmessgerät zusätzlich einen externen Infrarot Temperatursensor. Mit diesem Temperatursensor können Oberflächentemperaturen zwischen -70 ... 380 °C gemessen werden. Eine weitere Messfunktion bei dem Vibrationsmessgerät ist die kontaktlose Drehzahlmessung. Damit können beispielweise Ventilationsanlagen mit dem Beschleunigungsaufnehmer auf deren Umdrehungszahl überprüft werden. Verbaut ist ein 4 GB Speicher bei dem Vibrationsmessgerät. Die Messdaten können anschließend von dem Beschleunigungsaufnehmer auf einen PC übertragen werden. Um die Daten zu analysieren steht eine kostenlose Software zur Verfügung. Wegen seiner vielen Funktionen ist das Vibrationsmessgerät ein universell einsetzbares Messwerkzeug. Somi2555,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
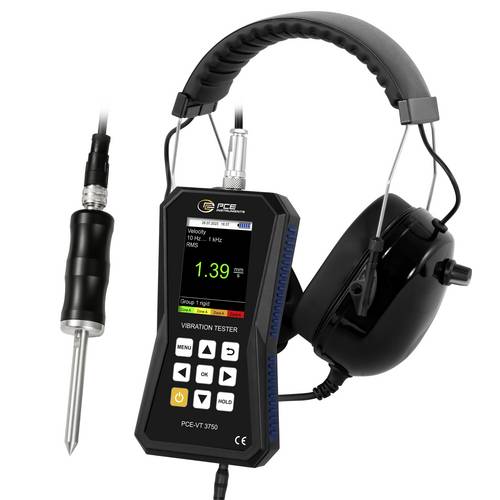
PCE Instruments Vibrationsmessgerät PCE-VT 3750S inkl. Nadelfühler |Kopfhörer |Beschleunigung |Geschwindigkeit |WegDas Vibrationsmessgerät ist ideal für Wartungsmitarbeiter zur schnellen Überprüfung von vibrierenden Teilen, Maschinen und Anlagen. Dieses Vibrationsmessgerät gibt die Schwingbeschleunigung, die Schwinggeschwindigkeit und den Schwingweg direkt am Display an. So können Sie mit dem Gerät schnell und sicher Unwucht und sich entwickelnde Lagerschäden detektieren und verfolgen. Das Vibrationsmessgerät ist mit einem Modus ausgestattet, der es erlaubt eine Messung nach ISO 10816-3 durchzuführen. Das Vibrationsmessgerät analysiert die Messwerte und zeigt auf dem Display eine Gut-Schlecht-Bewertung automatisch an. Das Vibrationsmessgerät wird mit Sensor an Spiralkabel, Haltemagnet, Servicetasche und Batterien geliefert. Das Display vom Vibrationsmessgerät ist ein farbiges Grafikdisplay, welches die Bedienung erleichtert, da alle Anweisungen und Menüpunkte in Klartext dargestellt werden. Die 12 Sprachen im Menü vom Vibrationsmessgerät sind einfach umschaltbar.1089,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Welche Länder gehören zum innergemeinschaftlichen Erwerb?
Zum innergemeinschaftlichen Erwerb gehören alle Länder der Europäischen Union (EU). Das bedeutet, dass der innergemeinschaftliche Erwerb zwischen Unternehmen aus verschiedenen EU-Mitgliedstaaten stattfindet. Dazu zählen beispielsweise Deutschland, Frankreich, Italien, Spanien und alle anderen EU-Länder. Der innergemeinschaftliche Erwerb ist wichtig für den Handel innerhalb der EU und unterliegt speziellen steuerlichen Regelungen, um einen reibungslosen Warenverkehr zu gewährleisten. Welche Länder genau zum innergemeinschaftlichen Erwerb gehören, wird durch die Mitgliedschaft in der EU bestimmt. **
-
Wer zahlt Umsatzsteuer bei Innergemeinschaftlichem Erwerb?
Wer zahlt Umsatzsteuer bei Innergemeinschaftlichem Erwerb? Beim Innergemeinschaftlichen Erwerb zahlt grundsätzlich der Erwerber die Umsatzsteuer. Der Lieferant oder Verkäufer muss jedoch nachweisen, dass der Erwerb tatsächlich innerhalb der EU stattgefunden hat, um von der Umsatzsteuer befreit zu werden. Der Erwerber muss die Umsatzsteuer in seinem Heimatland anmelden und abführen. Es gelten spezielle Regelungen und Nachweispflichten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. Es ist wichtig, sich mit den steuerlichen Vorschriften im jeweiligen Land vertraut zu machen, um mögliche Fehler oder Strafen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.